El comercio marítimo internacional atraviesa una de sus reestructuraciones operativas y financieras más complejas de la última década. La acumulación de tensiones geopolíticas en los principales puntos de estrangulamiento (chokepoints) de Oriente Medio ha alterado drásticamente la dinámica del transporte marítimo de mercancías. Mientras que las disrupciones en el Mar Rojo desviaron el tráfico que históricamente representaba el 20% del volumen global de contenedores a través del Canal de Suez, la parálisis de operaciones en el Estrecho de Ormuz ha detonado un choque energético de escala sistémica.
El Estrecho de Ormuz representa la arteria más crítica para el comercio mundial de hidrocarburos, canalizando en condiciones normales cerca de 20 millones de barriles diarios (mb/d), lo que equivale al 25% del petróleo transportado por vía marítima globalmente. Aunque el paso de buques portacontenedores por Ormuz abarca entre el 2% y el 3% del volumen mundial, las repercusiones indirectas sobre la cadena de suministro global son profundas. Este fenómeno ha generado una presión inmediata sobre los fletes marítimos y sobrecostos en las principales rutas intercontinentales.
El impacto sobre la industria logística se transmite a través de tres vectores principales:
- El encarecimiento severo de los combustibles marítimos (bunkers) derivado del alza del petróleo crudo.
- La congestión extrema en centros de transbordo regionales del Golfo Pérsico como Jebel Ali, Khor Fakkan, Fujairah y Sohar, donde los tiempos de espera superan la semana.
- El incremento exponencial en las primas de seguro por riesgo de guerra (Hull War Risk Insurance).
Como resultado, las tarifas spot de contenedores han registrado el tercer mayor repunte de su historia, solo por detrás de los picos alcanzados durante la pandemia de COVID-19 y los momentos iniciales de la crisis en el Mar Rojo. Para las empresas agroexportadoras e importadoras, entender esta dinámica es indispensable para prevenir pérdidas y asegurar la predictibilidad operativa.
Radiografía de los fletes marítimos y sobrecostos operativos por corredor
La evolución tarifaria muestra una marcada asimetría según el corredor marítimo. La necesidad impuesta a las navieras de circunnavegar África a través del Cabo de Buena Esperanza ha reconfigurado la estructura de costos de los armadores. Los indicadores globales del World Container Index (WCI) de Drewry, Xeneta y el Freightos Baltic Index (FBX) confirman aumentos drásticos en las tarifas spot en las rutas Transpacífico, Asia-Europa y Asia-Mediterráneo.
| Corredor Marítimo | Tarifa Promedio Pre-Crisis (USD/FEU) | Pico de Crisis (USD/FEU) | Proyección de Mercado (USD/FEU) | Factores Clave de Presión |
| Asia – Costa Oeste EE.UU. (USWC) | $1,900 – $2,100 | $5,909 – $6,349 | $1,600 – $2,200 | Adelanto masivo de inventarios (front-loading) y recargos por temporada alta (PSS). |
| Asia – Costa Este EE.UU. (USEC vía Panamá) | $2,700 – $3,000 | $7,313 – $7,902 | $2,400 – $3,000 | Traslado de sobrecostos por restricciones de calado en Panamá y congestión acumulada. |
| Asia – Norte de Europa | $2,200 – $2,500 | $4,682 – $4,763 | $2,100 – $2,800 | Desvío por el Cabo de Buena Esperanza (+10 a 14 días) y costos del régimen ambiental EU ETS. |
| Asia – Mediterráneo | $2,300 – $3,100 | $6,044 – $6,360 | $2,300 – $3,000 | Exposición al bloqueo de Suez y congestión en terminales del Mediterráneo Occidental. |
| Intra-Asia (China a Sudeste Asiático) | $300 – $500 | $500 – $800 | $500 – $800 | Flujos sostenidos por la relocalización industrial (nearshoring) en Vietnam e India. |
La tarifa final cobrada a los usuarios finales (BCOs) se encuentra fuertemente alterada por la adición de múltiples sobrecostos aplicados por las armadoras. El Bunker Adjustment Factor (BAF) y los recargos de emergencia por combustible (Emergency Fuel Surcharge - EFS) se han fijado entre $500 y $1,000 por FEU en rutas transatlánticas y transpacíficas.
A esto se suma el recargo por conflicto de zona (Red Sea / Conflict Surcharge) y la aplicación de regulaciones ambientales como el EU ETS Surcharge de la Unión Europea, que agrega entre $40 y $80 por TEU a los fletes con destino a puertos comunitarios. Controlar la facturación de estos fletes marítimos y sobrecostos exige un desglose analítico para evitar cobros indebidos.
Podría interesarte: ¿En qué consiste el acuerdo agrario Perú-Uruguay? Claves de la cooperación bilateral
Infraestructura energética y el cuello de botella insustituible de Ormuz
Un análisis detallado de la infraestructura logística revela la imposibilidad técnica de sustituir el Estrecho de Ormuz mediante rutas terrestres para el transporte de hidrocarburos. Mientras que el flujo habitual por el estrecho es de 20 mb/d, la capacidad nominal combinada de todos los oleoductos de desvío (bypass) de la región no supera los 6.85 mb/d.
Debido a que varias de estas tuberías operaban cerca de su límite operativo antes del conflicto, la capacidad ociosa real no excede los 0.5 mb/d. En el escenario más optimista de evacuación de emergencia, la capacidad efectiva oscila entre 5.0 y 7.2 mb/d, lo que deja un déficit estructural insustituible de entre 13 y 15 mb/d. Esta paralización obliga a los países del Golfo Pérsico a cerrar pozos de extracción, generando escasez de refinados y disparando el precio internacional del diésel y del jet fuel.
- Saudi Petroline (Arabia Saudita): Cuenta con una capacidad nominal de 5.0 a 7.0 mb/d, pero su evacuación efectiva está limitada a 3.0 - 4.5 mb/d debido a cuellos de botella en las terminales del puerto de Yanbu en el Mar Rojo.
- UAE ADCOP (Emiratos Árabes Unidos): Conecta los campos de Habshan con la terminal de Fujairah en el Golfo de Omán (1.5 - 1.8 mb/d operativos), eludiendo Ormuz, aunque permanece expuesto a vulnerabilidades de seguridad regional.
- Irak-Turquía (Kirkuk - Ceyhan): Mantiene un flujo restringido de apenas 0.25 mb/d y carece de conexión con los campos petroleros del sur de Irak (Basra), dejando aislados más de 3.3 mb/d.
Esta restricción energética mantiene elevados los costos de los búnkeres marinos (VLSFO y MGO), manteniendo la presión sobre los fletes marítimos y sobrecostos que pagan las empresas exportadoras e importadoras.
Reconfiguración estratégica de los consorcios marítimos y criterios de retorno
La inestabilidad operativa coincide con la reorganización global de las alianzas entre navieras tras la disolución del acuerdo 2M y el surgimiento de nuevas configuraciones de red. Comprender el modelo operativo de cada alianza es crucial para seleccionar el transportista adecuado:
- Gemini Cooperation (Maersk y Hapag-Lloyd): Opera un modelo Hub-and-Spoke concentrado en nodos estratégicos. Registra la mayor confiabilidad de itinerario del mercado (90% - 92%), diseñada específicamente para absorber los días adicionales del desvío por África priorizando la puntualidad.
- Ocean Alliance (CMA CGM, COSCO, OOCL, Evergreen): Representa el mayor consorcio por volumen de TEUs. Mantiene una red tradicional punto a punto con una confiabilidad de itinerario del 70% al 80%, manteniendo la ruta del Cabo de Buena Esperanza como predeterminada.
- Premier Alliance (ONE, HMM, Yang Ming): Mantiene una postura conservadora con confiabilidad entre el 65% y el 75%, complementada con acuerdos de intercambio de espacios (slot swaps) con MSC en la ruta Asia-Europa.
- MSC (Standalone): Opera de manera independiente con redes duales que permiten alternar servicios programados vía Suez o vía Cabo de Buena Esperanza según evolucione el nivel de riesgo.
La decisión de los consorcios de abandonar la circunnavegación africana y retornar a Suez o Ormuz no depende de decisiones políticas, sino de métricas financieras precisas. El mercado asegurador de Londres (Joint War Committee) debe reevaluar el nivel de riesgo de la zona.
Para que el ahorro de tiempo de la vía corta compense los gastos operativos, la prima de seguro por riesgo de guerra (AWRP) debe estabilizarse en un rango de $15,000 a $25,000 USD por buque y viaje. Mientras la prima supere dicho umbral, las navieras mantendrán la ruta por el Cabo de Buena Esperanza, prolongando la vigencia de los fletes marítimos y sobrecostos derivados del mayor kilometraje.
Despliegues navales y la realidad del mercado de combustibles
La protección de la navegación en Oriente Medio se divide en dos iniciativas militares con marcos legales y objetivos operacionales diferentes:
- Operation Prosperity Guardian (OPG): Liderada por EE.UU., opera bajo un mandato ofensivo y cinético que incluye ataques preventivos en tierra para neutralizar arsenales y plataformas de lanzamiento.
- EUNAVFOR Aspides: Despliegue de la Unión Europea con un mandato estrictamente defensivo de escolta marítima. Tiene prohibido realizar acciones en tierra y se limita a la intercepción de drones y proyectiles en la mar, protegiendo buques mercantes e infraestructura submarina crítica de telecomunicaciones.
En el plano ambiental y operativo, los 10 a 14 días adicionales de navegación a alta velocidad alrededor de África han incrementado entre un 25% y un 35% el consumo de combustible por contenedor. Aunque los precios spot del VLSFO descendieron de sus picos de $1,039/tm en Fujairah y $986/tm en Singapur, se mantienen un 30% por encima de los niveles pre-conflicto (~$550/tm para VLSFO y ~$700/tm para MGO).
Esta situación acentúa la penalización económica sobre las flotas más antiguas bajo las normativas del Carbon Intensity Indicator (CII) de la OMI y el sistema EU ETS, elevando estructuralmente los fletes marítimos y sobrecostos de transporte.
Estrategias de mitigación frente a fletes marítimos y sobrecostos con VE Logistics
Ante un mercado marítimo caracterizado por la volatilidad geopolítica y una sobrecapacidad global de la flota (crecimiento de capacidad del 5% al 8% frente a un crecimiento de demanda del 2.5% al 3.5%), las empresas deben abandonar las contrataciones tradicionales e implementar estrategias proactivas de gestión logística.
1. Esquema contractual mixto e indexado
Comprometer el 100% de la carga en contratos fijos a largo plazo durante picos de tensión geopolítica expone a la empresa a sobrecostos cuando el mercado corrige a la baja. La mejor práctica consiste en diversificar: asignar un 60% del volumen a contratos de largo plazo con cláusulas de revisión trimestral indexadas a plataformas independientes (como Drewry o Xeneta) y mantener un 40% en el mercado spot para capturar reducciones tarifarias.
2. Sinergia comercial y negociación de volumen
La consolidación de carga es la herramienta más eficaz para obtener previsibilidad. La alianza estratégica entre VE Logistics y OEC Group combina más de 40 años de experiencia internacional con una fuerza de negociación global que gestiona más de 500,000 TEUs anuales. Esta escala nos permite negociar contratos directos con todas las líneas navieras, asegurando reservas de espacio (space bookings) y condiciones preferenciales incluso en periodos de máxima saturación del mercado.
3. Redes portuarias alternativas y eficiencia terrestre en Perú
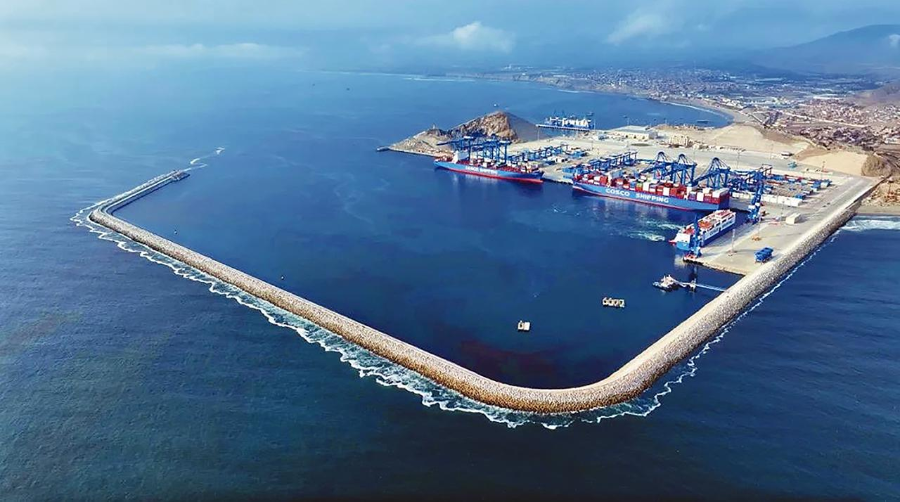
Para los exportadores e importadores en el Pacífico Sur, la diversificación de nodos portuarios es vital. VE Logistics opera en los puntos estratégicos de la costa peruana: Callao, Paita y el megapuerto de Chancay. Esta cobertura permite optimizar las rutas de salida para productos agroexportadores (frutas y perecederos) y acelerar la recepción de carga seca de importación.
Adicionalmente, contamos con una flota propia de más de 100 unidades (y más de 1,500 asociadas) equipadas con tecnología GNV (Gas Natural Vehicular), lo que permite reducir los costos de transporte terrestre local y amortiguar el impacto del alza de combustibles fósiles en la cadena logística end-to-end.
4. Visibilidad total en tiempo real con VE Connect
La incertidumbre en los tiempos de tránsito exige herramientas de monitoreo activo. Nuestra plataforma digital VE Connect centraliza la gestión terrestre, marítima y de aduanas en una sola interfaz. Permite rastrear contenedores en tiempo real, monitorear la cadena de frío, recibir alertas tempranas por desviaciones e interactuar 24/7 con VE Bot (asistente de IA) para obtener respuestas operativas inmediatas.
5. Gestión Especializada de Carga Reefer y Cobertura 360°
Para el sector agroexportador, el retraso en la navegación o las fallas en el tratamiento en frío (Cold Treatment) pueden arruinar una campaña. VE Logistics cuenta con un equipo especializado con más de 20 años de experiencia en el manejo de contenedores refrigerados y normativas internacionales. Complementamos la operación con nuestra Cobertura 360°, un seguro paramétrico especializado para productos perecederos que cubre variaciones de temperatura, fallas en atmósfera controlada y demoras en tránsito sin necesidad de pólizas anuales rígidas.
Predictibilidad logística como ventaja competitiva
La crisis en el Estrecho de Ormuz y el rediseño de las rutas marítimas globales confirman que la logística ya no puede tratarse como un commodity transaccional. La volatilidad en los fletes marítimos y sobrecostos exige un socio estratégico capaz de brindar respaldo comercial, infraestructura propia y tecnología de vanguardia.
En VE Logistics, transformamos la incertidumbre global en control operacional. Gracias a nuestra integración con OEC Group, la presencia en Callao, Paita y Chancay, la trazabilidad digital de VE Connect y nuestro compromiso con una Logística Consciente, garantizamos la continuidad de tu negocio y la protección de tu rentabilidad en cada embarque.